
이 글은 특정 종목이나 매매 시점을 추천하는 글이 아닙니다. 공개된 상품을 직접 백테스트해보고 그 결과를 정리한 학습 기록입니다.
상장일이 이미 절반을 말해준다
이 시리즈는 같은 지수를 담은 상품들의 포장지를 하나씩 벗겨왔다. 운용사와 상장국, 보수, 그리고 옵션. 이번에 벗길 것은 더 단순하다. 곱하기다.
레버리지 ETF는 같은 지수에 배수만 붙인 상품이라 변수가 정확히 하나다. 통제 실험으로 이보다 깨끗한 재료가 없다. 그런데 자료를 내려받으면서 먼저 눈에 들어온 건 수익률이 아니라 상장일이었다.
| 상품 | 배수 | 상장 | 겪어본 위기 |
|---|---|---|---|
| QQQ | 1배 | 1999-03 | 닷컴 · 금융위기 · 코로나 · 2022 |
| QLD | 2배 | 2006-06 | 금융위기 · 코로나 · 2022 |
| TQQQ | 3배 | 2010-02 | 코로나 · 2022 |
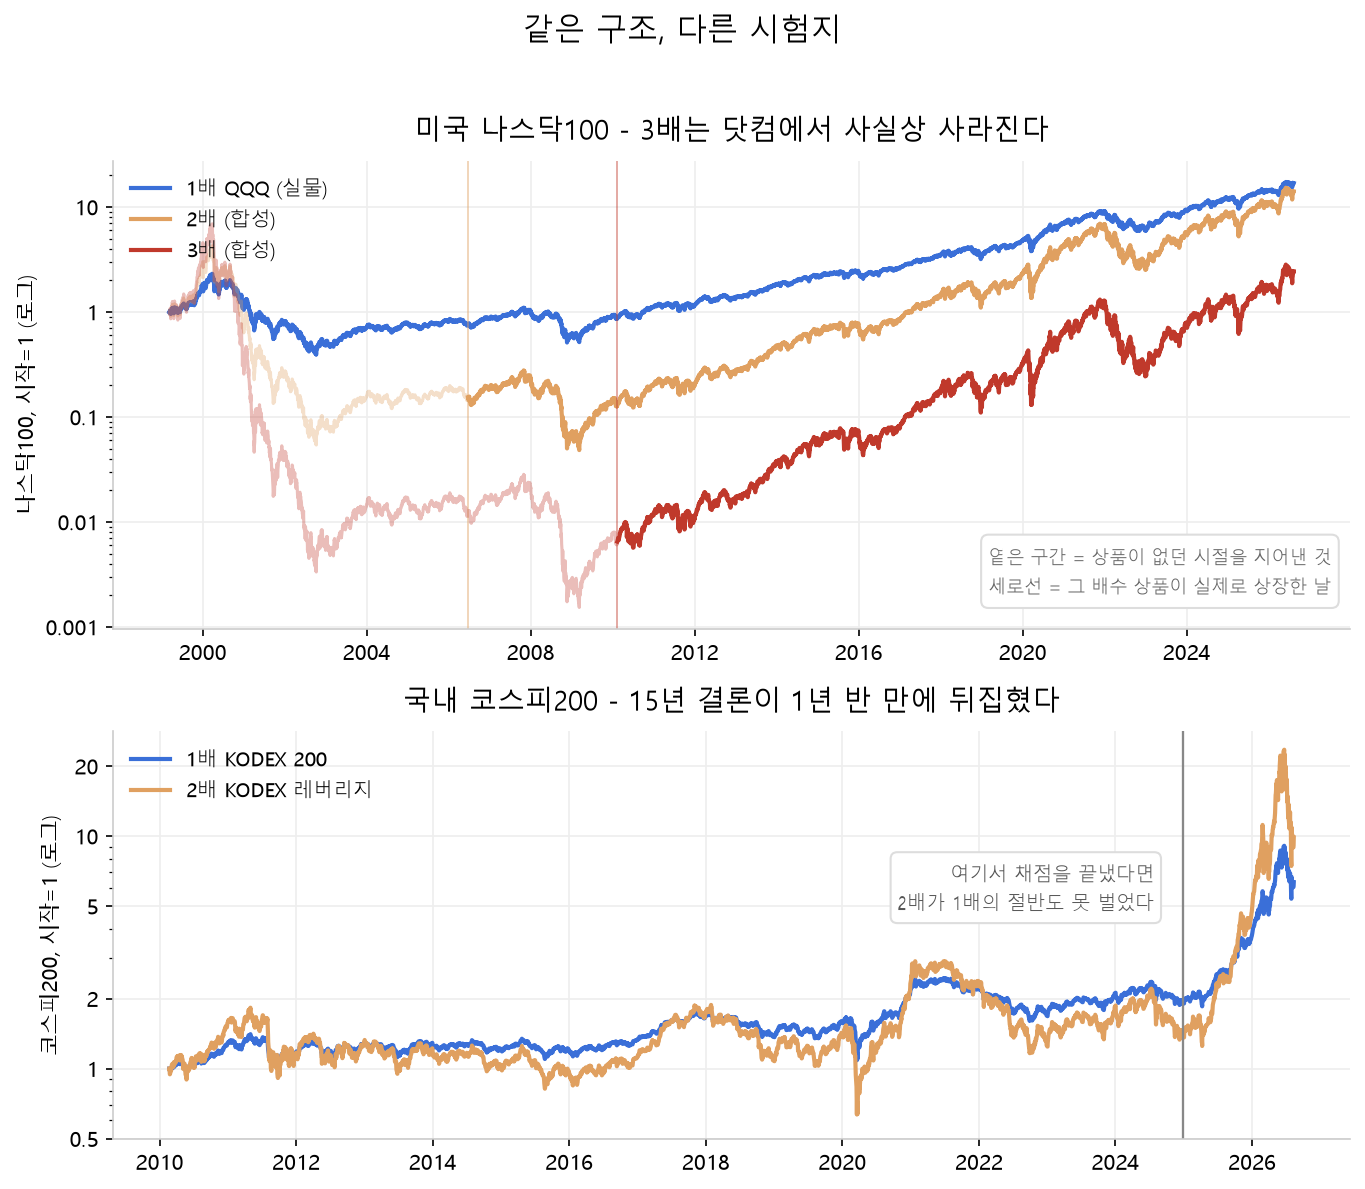
3배 상품은 금융위기 바닥(2009년 3월) 직후에 태어났다. 지난 16년 성적표가 아무리 화려해도 그건 시험을 두 개 빼고 받은 점수다. 이 글은 결국 그 빠진 두 시험을 어떻게든 치르게 해보는 이야기가 됐다.
📌 레버리지 ETF
기초 지수의 하루 수익률에 배수를 곱하는 것을 목표로 하는 상품이다. ‘1년 수익률의 2배’가 아니라 ‘오늘 수익률의 2배’다. 별것 아닌 차이 같지만, 이 글의 절반이 여기서 나온다.
실험 1 — 통념이 먼저 반박당한다
세 상품이 모두 존재하는 유일한 구간(2010년 2월 이후)으로 정렬해 재봤다. 전부 분배금 재투자 기준이고, 같은 시장·같은 통화라 달러로 본다.
| CAGR | 최종 | MDD | 물속 비율 | 최장 물속 | |
|---|---|---|---|---|---|
| 1배 QQQ | 19.59% | 19.1배 | −35.1% | 84.8% | 24개월 |
| 2배 QLD | 33.17% | 112.9배 | −63.7% | 87.4% | 30개월 |
| 3배 TQQQ | 42.98% | 364.8배 | −81.7% | 89.0% | 37개월 |
“레버리지는 장기 보유하면 안 된다”는 말을 흔히 듣는데, 이 시험지에서는 정면으로 틀렸다. 16년을 그냥 들고 있었으면 3배는 365배가 됐다.
2배는 한 발 더 나간다. QLD는 2006년 상장이라 금융위기를 통째로 겪었고, 그때 −83.1%까지 빠졌다. 그러고도 20년 성적이 94.3배로 1배(21.9배)를 크게 앞선다. 여기까지만 보면 “무섭게 빠지지만 결국 이긴다”가 결론이 된다.
실험 2 — 그런데 2배는 왜 2배가 아닌가
같은 16년 동안 1배가 19.1배가 됐는데 2배는 112.9배다. 19.1의 2배는 38.2이니 훨씬 많이 벌었다. 그럼 배수가 커질수록 무조건 유리한가. 구간을 26년으로 늘리면 이야기가 달라지는데, 그 이유를 먼저 산수로 짚고 가야 한다.
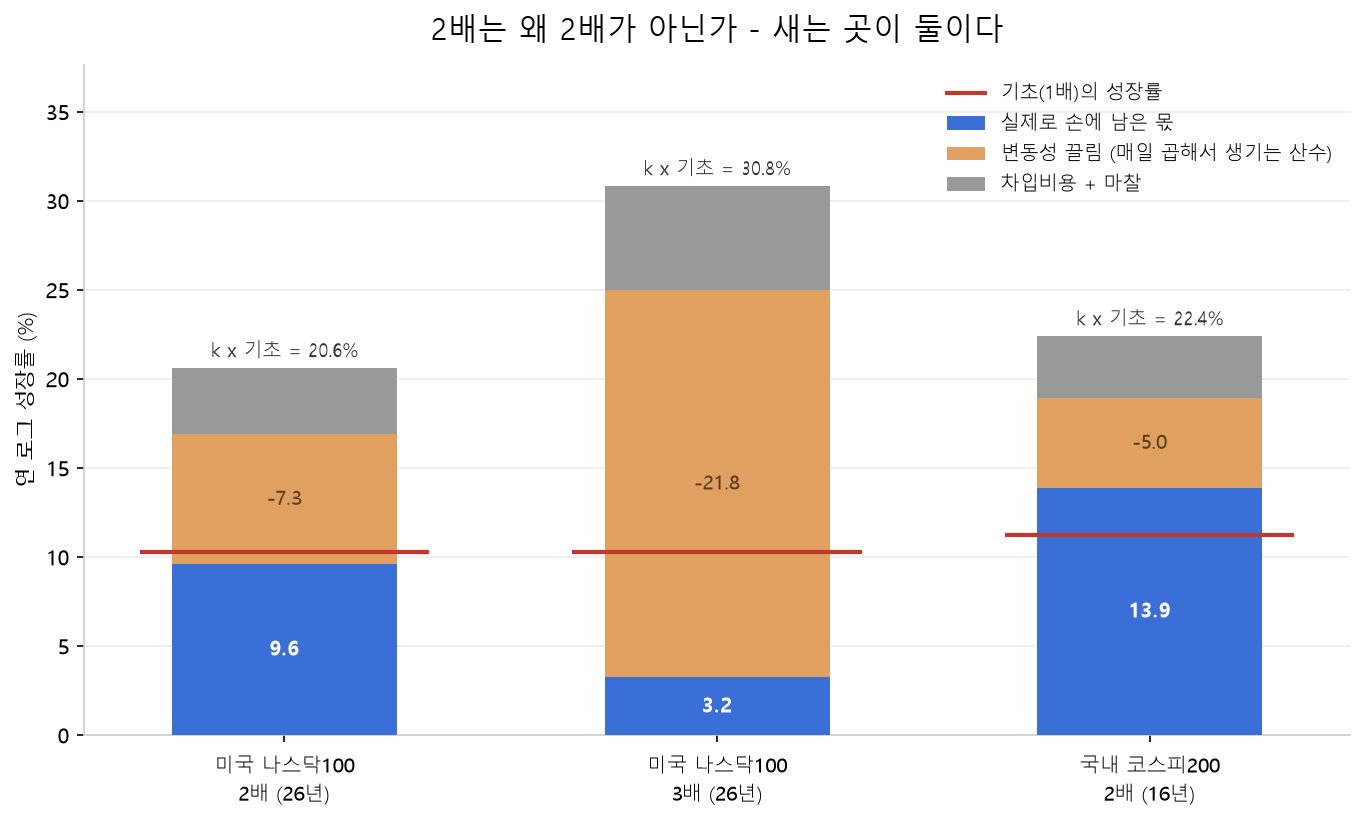
매일 배수를 맞추는 상품은 기초의 k배 성장률에서 변동성의 제곱에 비례하는 몫을 자동으로 잃는다. 정확히는 (k² − k) ÷ 2 × 연변동성²만큼이다. 2배면 변동성 제곱의 1배, 3배면 3배다. 배수는 1.5배로 늘었는데 새는 양은 3배로 는다.
📌 변동성 끌림
100원이 10% 떨어졌다 10% 오르면 99원이 된다. 배수가 붙으면 이 어긋남이 커진다. 2배로 20% 떨어졌다 20% 오르면 96원이다. 오르내림이 클수록, 배수가 클수록 제자리걸음의 대가가 커진다. 연복리 수익률을 정리한 글에서 다룬 ‘변동성이 평균을 갉아먹는 현상’의 배수판이다.
예측이 맞는지 재봤다. 기초의 연변동성과 배수만으로 계산한 값과, 실제 곡선에서 뽑은 값이다.
| k × 기초 | 끌림 예측 | 차입·마찰 | 예측 | 실측 | 오차 | |
|---|---|---|---|---|---|---|
| 나스닥100 2배 (26년) | 20.60% | −7.26 | −3.73 | 9.61% | 9.63% | +0.02 |
| 나스닥100 3배 (26년) | 30.89% | −21.77 | −5.83 | 3.29% | 3.24% | −0.05 |
| 코스피200 2배 (16년) | 22.42% | −5.01 | −3.50 | 13.90% | 13.90% | 0.00 |
*(연 로그 성장률 기준)*
소수 둘째 자리에서 맞는다. S&P500 실물 상품으로 다시 세워도 오차가 각각 +0.38%p, −0.50%p였다. 끌림은 비용이 아니라 산수다. 어떤 운용사가 얼마나 잘하든 사라지지 않는다.
새는 곳이 하나 더 있다. 배수를 만들려면 돈을 빌려야 하고 그 이자를 매일 낸다. 여기에 상품 자체 마찰이 붙는데, 실측으로 재보니 연 1.72~1.94%였다. 공시 보수는 0.82~0.95%다. 보수표에 적힌 숫자와 통장에 찍히는 숫자가 다른 건 이 시리즈에서 다섯 번째 확인이다.
실험 3 — 3배가 치르지 않은 시험을 치르게 하면
3배의 화려한 성적이 실력인지 시험지인지 가르려면 없던 시험을 지어내야 한다. 위의 산수를 뒤집으면 만들 수 있다. 기초의 하루 수익률에 배수를 곱하고, 그날의 단기금리로 차입비용을 빼고, 실측한 마찰을 뺀다. 차입비용을 고정값이 아니라 그때그때의 금리로 둔 게 중요하다. 2010~2015년 평균 0.07%짜리 금리를 1999~2008년(평균 3.15%)에 그대로 쓰면 비용을 통째로 빠뜨린다.
지어낸 곡선을 그냥 믿을 수는 없으니, 앞부분으로 맞춘 뒤 뒷부분에서 실물과 맞춰봤다.
| 표본 밖 구간 | 합성 CAGR | 실물 CAGR | 합성 MDD | 실물 MDD | |
|---|---|---|---|---|---|
| 나스닥100 2배 | 2015-12~ | 31.84% | 32.11% | −63.6% | −63.7% |
| 나스닥100 3배 | 2017-12~ | 36.35% | 35.42% | −81.4% | −81.7% |
| S&P500 2배 | 2015-12~ | 23.30% | 23.74% | −58.9% | −59.3% |
| S&P500 3배 | 2017-12~ | 26.37% | 25.28% | −76.2% | −76.8% |
낙폭은 0.1~0.6%p 안에서 맞고, 수익률은 3배 쪽에서 합성이 연 1%p쯤 후하게 나온다. 즉 아래 재현한 낙폭은 실제보다 덜 나쁜 쪽으로 치우친 값이다.
| 위기 | 고점→저점 | 1배 | 2배 | 3배 | 3배 상품 |
|---|---|---|---|---|---|
| 닷컴 | 2000-03 → 2002-10 | −82.96% | −98.73% | −99.95% | 없었음 |
| 금융위기 | 2007-10 → 2008-11 | −53.40% | −81.95% | −93.88% | 없었음 |
| 코로나 | 2020-02 → 2020-03 | −28.56% | −51.91% | −69.68% | 있었음 |
| 2022 금리 | 2021-12 → 2022-11 | −35.12% | −62.62% | −80.10% | 있었음 |
3배가 실제로 치른 시험은 넷 중 둘이고, 안 치른 둘이 훨씬 어려웠다. 합성 곡선의 최저점은 2009년 3월 9일의 −99.978%다(고점 대비). 2000년 3월 꼭대기에 100만 원을 넣었다면 그날 222원이 남고, 꼭대기를 피해 1999년 상장 첫날에 넣었더라도 1,532원이다.
26년 전체로 채점하면 순위가 뒤집힌다.
| CAGR | 최종 | MDD | 최장 물속 | |
|---|---|---|---|---|
| 1배 QQQ (실물) | 10.85% | 16.9배 | −82.96% | 179개월 |
| 2배 (합성) | 10.11% | 14.0배 | −98.87% | 249개월 |
| 3배 (합성) | 3.30% | 2.4배 | −99.98% | 317개월 |
3배는 26년 동안 연 3.3%다. 1배보다 못하다. 손실을 감수한 대가가 아니라 그냥 손해다. 물속에 있던 기간은 99.2%, 한 번 빠져서 전고점을 되찾기까지 최장 317개월(26년)이 걸렸다.
실험 4 — 10년 중 여덟 번은 이긴다
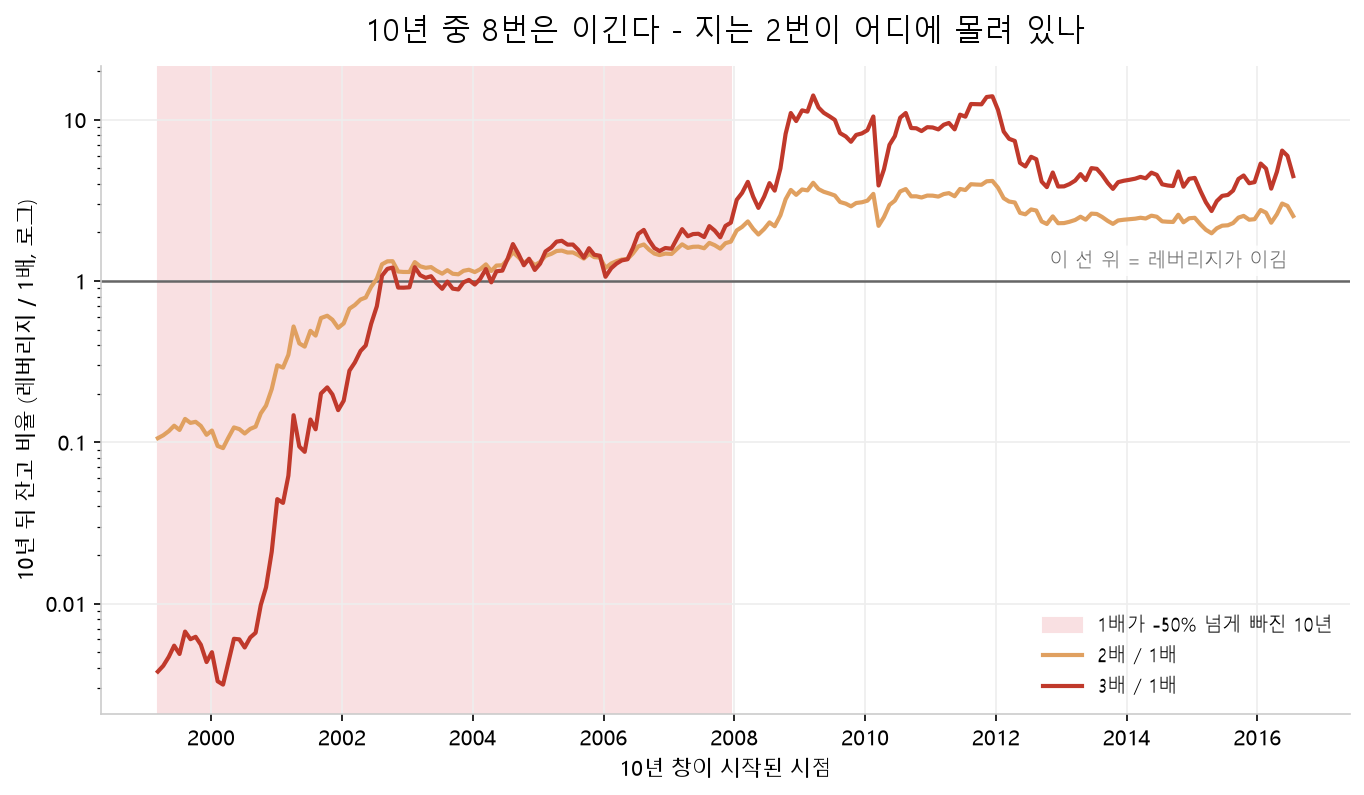
그렇다고 “레버리지는 진다”로 정리하면 그것도 거짓말이다. 26년 안에서 10년짜리 창을 한 달씩 밀며 209개 잡아, 창마다 레버리지가 1배를 이겼는지 셌다.
| 창 수 | 1배를 이긴 비율 | 잔고비 중앙값 | 잔고비 최저 | |
|---|---|---|---|---|
| 2배 — 전체 | 209 | 80.9% | 1.72 | 0.09 |
| 2배 — 위기 품은 창 | 106 | 62.3% | 1.18 | 0.09 |
| 2배 — 위기 없는 창 | 103 | 100.0% | 2.59 | 1.94 |
| 3배 — 전체 | 209 | 75.1% | 2.20 | 0.00 |
| 3배 — 위기 품은 창 | 106 | 50.9% | 1.02 | 0.00 |
| 3배 — 위기 없는 창 | 103 | 100.0% | 4.96 | 2.72 |
*(위기 = 그 10년 안에 1배가 −50% 넘게 빠진 적이 있는 창)*
10년 중 여덟 번은 이긴다. 그런데 지는 두 번이 어디에 몰려 있는지가 전부다. 위기가 없던 창 103개에서는 2배도 3배도 하나도 빠짐없이 이겼고(2배 잔고비 중앙값 2.6배), 위기를 품은 창에서는 3배가 딱 반반이었다. 잔고비 최저가 0.00이라는 건 1배가 멀쩡한 동안 3배는 사실상 사라졌다는 뜻이다. 운의 크기를 재본 글에서 승률 50%가 사실은 정반대인 두 세계의 평균이었던 것과 똑같은 구조다.
실험 5 — 국내에서는 다른 일이 있었다
같은 2배 구조를 코스피200에서 보면 어떨까. KODEX 레버리지와 KODEX 200을 상장일(2010년 2월)에 맞춰 원화 기준으로 재봤다.
| 구간 | 연수 | 1배 | 2배 | 2배 MDD |
|---|---|---|---|---|
| 2010-02 ~ 2024-12 | 14.9년 | +90.9% | +36.9% | −66.2% |
| 2024-12 ~ 2026-05 | 1.5년 | +323.9% | +1,301.9% | −41.4% |
| 2026-05 ~ 2026-08 | 0.2년 | −23.3% | −50.9% | −68.4% |
| 전 구간 | 16.5년 | +533.4% | +886.7% | −68.4% |
첫 줄이 이 글에서 가장 조용하고 가장 무서운 숫자다. 2024년 말에 채점을 끝냈다면 15년 동안 2배가 1배의 절반도 못 벌었다. 연 4.45% 대 연 2.14%. 그 15년은 지수가 크게 오르지도 크게 내리지도 않은, 딱 끌림이 가장 비싸게 먹히는 구간이었다.
그다음 1년 반이 그 15년의 결론을 통째로 뒤집었다. 그리고 최근 두 달, 고점 대비로 재면 1배가 −30.3%일 때 2배는 −58.0%다.
인버스 2배(흔히 ‘곱버스’)는 한 칸 더 나간다. 앞의 산수에서 k에 −2를 넣으면 (4 + 2) ÷ 2 = 3, 3배 레버리지와 똑같은 크기의 끌림을 진다.
📌 인버스 2배
지수가 하루에 1% 내리면 2% 오르는 것을 목표로 하는 상품이다. 배수가 음수라 방향은 반대지만, 끌림 계산식은 부호를 가리지 않는다. 방향을 맞혀도 시간이 갉아먹고, 지수가 장기적으로 오르는 쪽이면 방향까지 불리해진다.
| 구간 | 1배 | 인버스 2배 | 최종 |
|---|---|---|---|
| 2016-09 ~ 2024-12 | +47.0% | −73.7% | 0.26배 |
| 2016-09 ~ 2026-08 | +387.7% | −99.1% | 0.009배 |
10년이 안 되는 사이 100만 원이 8,900원이 됐다. 지수가 거의 안 오른 8년 구간만 떼어도 −73.7%다.
직접 재보니
이 글은 하마터면 정반대 결론으로 쓸 뻔했다. 설계할 때 “국내 시장은 오래 횡보했으니 2배가 크게 뒤졌을 것”이라 예상하고 구간을 잡았는데, 전 구간으로 재니 2배가 이기고 있었다. 예상이 틀렸나 싶어 구간을 갈라보고서야 2024년 말까지는 예상대로였다는 걸 알았다. 한 줄로 요약했으면 그 15년이 통째로 사라질 뻔했다.
코로나 낙폭을 계산할 때는 −3.5%가 나와서 한참 들여다봤다. 프로그램에게 “2020년 상반기에서 고점을 찾고 그 뒤 저점까지 재라”고 시켰더니, 6월에 이미 2월 고점을 넘어서 반등 꼭대기를 ‘고점’으로 골랐던 것이다. 저점을 먼저 찾고 그 앞의 고점을 잡도록 고쳐서 −28.6%가 나왔다. 회복이 그만큼 빨랐다는 뜻이기도 하다.
한계
- 26년 2배·3배 곡선은 지어낸 것이다. 표본 밖에서 실물과 맞춰 근거를 댔지만 실제 상품이 아니고, 3배 쪽은 연 1%p쯤 후하게 나온다.
- 전부 세전이다. 국내 레버리지는 파생형이라 과세가 또 다르다.
- 일별 관측이라 낙폭이 월말 기준으로 재온 숫자보다 깊게 잡힌다.
- 미국과 국내를 직접 견주지 않고 각자 자기 기초와만 비교했다. 통화가 다르다.
정리하며
- 레버리지 ETF는 하루 수익률의 배수를 맞추는 상품이다. 기간 수익률의 배수가 아니다.
- 새는 곳이 둘이다. 변동성 끌림은
(k²−k)÷2 × 변동성²으로 계산되는 산수이고, 차입비용과 마찰은 실측 연 1.7~1.9%였다. - 지난 16년만 보면 3배가 365배로 압승이다. 닷컴과 금융위기를 넣으면 26년 연 3.3%로 1배(10.85%)에 진다.
- 10년 창의 80.9%에서 이긴다. 지는 창은 전부 위기를 품은 창이다.
- 국내 2배는 2024년 말까지 15년간 1배의 절반도 못 벌었다. 그 결론이 1년 반 만에 뒤집혔고, 최근 두 달에 고점 대비 −58%다.
- 인버스 2배는 3배와 같은 크기의 끌림을 진다. 10년 만에 −99.1%였다.
배수는 수익률만 곱하지 않는다. 낙폭도, 물속에 있는 시간도, 시작점이 결과에 미치는 힘도 함께 곱한다.
그러고 보니
표를 들여다보다 이런 생각이 들었다. 끌림이 생기는 건 매일 배수를 맞추기 때문이다. 그럼 덜 자주 맞추면 어떨까. 한 달에 한 번만 배수를 되돌리는 방식이라면 끌림은 줄 텐데, 대신 그 한 달 사이에 배수가 제멋대로 흘러갈 것이다. 되돌리는 주기를 바꿔본 글에서 잦은 리밸런싱이 공짜가 아니었던 걸 생각하면, 여기서도 맞바꿈이 나올 것 같다. 어느 쪽으로 기우는지 언젠가 재보고 싶어졌다.
※ 이 글은 개인의 학습 과정을 공유하기 위한 것으로, 투자 권유나 자문이 아닙니다. 과거 데이터에 근거한 것이며 미래 성과를 보장하지 않습니다.
